Dispensatio - Haushaltsbuch
- 3,9
- Bewertung
- 10.00K
- Installationen
- Free
- Preis
 Analysiert von App-foxy
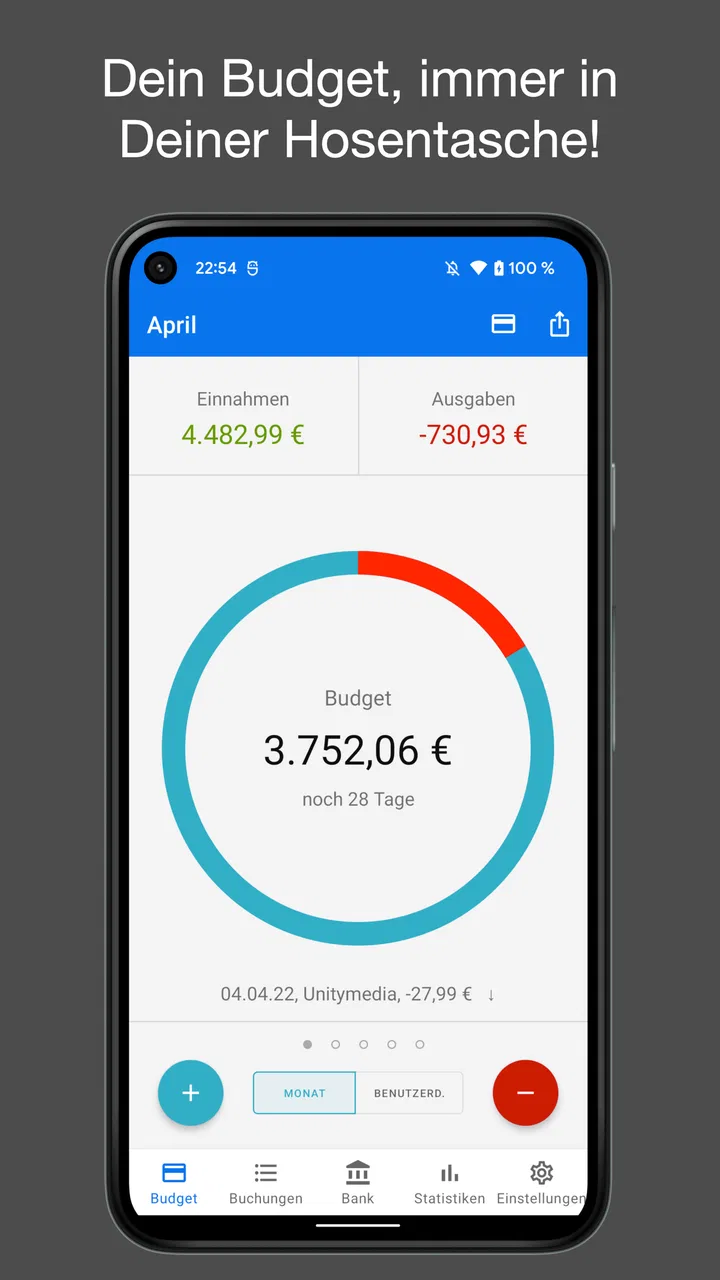
Wer seine Ausgaben nicht nur grob schätzen, sondern im Alltag wirklich beobachten möchte, findet in Dispensatio - Haushaltsbuch einen eher nüchternen Ansatz. Ich habe die App als digitales Haushaltsbuch und Budgetwerkzeug betrachtet: nicht als spektakuläre Finanzplattform, sondern als Begleiter für Menschen, die Einnahmen, Ausgaben und Sparziele bewusster ordnen wollen. Gerade diese zurückhaltende Ausrichtung gefällt mir, weil sie den Blick auf die eigene Haushaltsplanung lenkt und nicht auf unnötige Zusatzfunktionen.
Die App gehört zur Kategorie Finanzen und stammt von Tobias Hauß. Sie ist kostenlos erhältlich, richtet sich mit der Altersfreigabe USK ab 0 Jahren an ein sehr breites Publikum und läuft ab Android 8.0. Im Google-Play-Modell können zusätzlich kostenpflichtige Käufe zwischen 1,99 € und 39,99 € anfallen. Für mich ist deshalb wichtig, nicht nur auf den kostenlosen Einstieg zu schauen, sondern auch darauf, ob die eigenen Entscheidungen und Ausgaben innerhalb der Anwendung verständlich bleiben.
Ein Haushaltsbuch, das Vertrauen durch Übersicht schaffen muss
Bei Finanz-Apps entsteht Vertrauen nicht allein durch ein schönes Design. Entscheidend ist, ob ich nachvollziehen kann, welche Eingaben ich mache, welche Informationen sichtbar sind und wie viel Kontrolle ich über meine persönliche Finanzübersicht behalte. Bei einem Haushaltsbuch ist das besonders sensibel: Schon regelmäßige Ausgaben, Rücklagen oder einzelne Anschaffungen können ein ziemlich genaues Bild vom Alltag ergeben.
Das könnte dir auch gefallen

 Windy.com - Wettervorhersage
Windy.com macht Wetterkarten zur Alltagshilfe für draußen
Windy.com macht aus Wetterkarten ein praktisches Planungswerkzeug: Wer Regen, Wind und Gewitter rechtzeitig einschätzen will, spart unterwegs Zeit und unnötige Umwege.

 Kahoot! Spaß mit Quizspielen
Kahoot! macht aus kurzen Lernpausen gemeinsame Quizmomente
Wenn Lernen zwischen Unterricht, Chat und Feierabend stattfindet, passt Kahoot! erstaunlich gut in den Alltag. Die App macht Wissen schnell spielbar, ohne ihre Schwächen zu verstecken.

 Instagram
 will mehr als Fotos zeigen und fordert dafür unsere Aufmerksamkeit
Zwischen Stories, Reels und endlosen Empfehlungen wird Instagram zur Bühne für Alltag und Aufmerksamkeit. Gerade darin liegen seine größte Stärke und sein wachsender Widerspruch.
 Instagram
 im Alltagstest: Nähe, Entdeckung oder endloser Reiz?
Vom ersten Profil bis zum täglichen Kurzvideo: Instagram passt zu sehr unterschiedlichen Gewohnheiten. Entscheidend ist, ob seine Mischung aus Nähe, Entdeckung und Dauerreiz zu Ihrem Alltag passt.

 eBay: kaufen & verkaufen
eBay clever nutzen: Angebote finden und Verkäufe einfacher abwickeln
Mit gespeicherten Suchen, klugen Filtern und einem sauberen Verkaufsablauf wird eBay vom gelegentlichen Marktplatz zum Werkzeug, das im Alltag wirklich Zeit spart.

 Gossip Harbor: Merge & Story
Von Manor Cafe zu Gossip Harbor: Wann sich der Wechsel lohnt
Wer von vertrauten Drei-Gewinnt-Runden kommt, muss bei Gossip Harbor vor allem den Spielrhythmus neu lernen. Was der Tausch bringt, kostet und für wen er sich rechnet.
Mehr aus unserer Nachrichtenredaktion



Mein erster Eindruck von Dispensatio - Haushaltsbuch ist deshalb weniger von großen Versprechen geprägt als von der Frage, ob die Anwendung meine Aufmerksamkeit bei den richtigen Dingen hält. Ein Budgetplaner sollte mich nicht mit Finanzbegriffen überfordern. Er sollte mir helfen, aus unübersichtlichen Einzelbeträgen ein verständliches Muster zu machen: Was kommt regelmäßig herein? Welche Kosten sind fest eingeplant? Wo verschwindet Geld, ohne dass ich es im Moment bemerke?
Die durchschnittliche Bewertung liegt bei 3,9 aus rund 45 Bewertungen. Das ist kein Anlass für ein blindes Qualitätsurteil, aber es zeigt, dass die App bereits von einer kleinen Nutzergruppe ausprobiert und unterschiedlich eingeschätzt wurde. Mit über 10.000 Installationen hat sie außerdem eine erkennbare, wenn auch überschaubare Reichweite. Ich würde daraus vor allem ableiten: Dispensatio ist eher eine spezialisierte, persönliche Lösung als ein allgegenwärtiger Standard, den jeder bereits kennt.
Der kurze Store-Text nennt lediglich „Dispensatio“. Gerade deshalb sollte man nicht erwarten, dass die App automatisch alle Aufgaben einer modernen Banking-Anwendung übernimmt. Wer Kontobewegungen direkt synchronisieren, mehrere Bankkonten zusammenführen oder umfangreiche Anlageanalysen erhalten möchte, braucht wahrscheinlich eine andere Art von Finanzsoftware. Dispensatio ist für mich vor allem dann interessant, wenn ich meine Haushaltsdaten bewusst selbst strukturieren möchte.
Für wen der manuelle Ansatz sinnvoll ist
Ich sehe den größten Nutzen bei Menschen, die ihre Ausgaben bisher nur im Kopf verfolgen oder am Monatsende überrascht feststellen, dass das verfügbare Geld schneller verschwindet als geplant. Auch für Studierende, Berufseinsteiger oder kleine Haushalte kann ein eigenes Budgetmodell hilfreich sein, weil es nicht mit komplizierten Finanzprodukten beginnt. Man trägt die eigene Lebenswirklichkeit ein und erkennt dadurch eher, welche Kosten wirklich regelmäßig auftreten.
Ein realistisches Beispiel: Am Monatsanfang plane ich einen festen Betrag für Miete, Lebensmittel, Mobilität und Freizeit ein. Während des Monats notiere ich nicht nur große Rechnungen, sondern auch kleinere Zahlungen, die einzeln harmlos wirken. Nach einigen Wochen kann ich besser einschätzen, ob mein Lebensmittelbudget realistisch war oder ob spontane Käufe den Spielraum für eine geplante Rücklage auffressen. Der Vorteil liegt nicht in einer magischen Vorhersage, sondern darin, dass ich mich regelmäßig mit meinen Entscheidungen auseinandersetze.
Für Paare oder Familien hängt der Nutzen stärker von der gemeinsamen Arbeitsweise ab. Ein Haushaltsbuch ist nur dann zuverlässig, wenn alle Beteiligten dieselben Regeln verwenden. Wenn eine Person jede Kleinigkeit einträgt und die andere nur größere Rechnungen, entsteht ein verzerrtes Bild. Ich würde deshalb vor dem gemeinsamen Einsatz festlegen, ob Ausgaben sofort, einmal täglich oder gesammelt am Wochenende erfasst werden. Diese einfache Vereinbarung ist wichtiger als jede hübsche Auswertung.
Was ich bei den Kontrollen besonders beachten würde
Bei einer Finanz-App zählt für mich die sichtbare Nutzerkontrolle. Ich möchte selbst entscheiden können, welche Einnahmen und Ausgaben ich erfasse, wie ich sie benenne und welche Kategorien zu meinem Alltag passen. Ein Haushaltsbuch ist schließlich kein objektiver Bericht über meine Finanzen, sondern ein persönliches Modell. Wenn die Kategorien zu starr sind, muss ich meine Lebensweise an die App anpassen, statt die App sinnvoll für meine Lebensweise zu nutzen.
Ein guter Arbeitsablauf beginnt daher mit wenigen, klaren Gruppen. Ich würde zunächst nur wiederkehrende Verpflichtungen, variable Alltagskosten und Sparbeträge unterscheiden. Erst wenn diese Grundstruktur funktioniert, lohnt es sich, Unterkategorien anzulegen. Zu viele Kategorien am ersten Tag wirken zwar ordentlich, erhöhen aber die Reibung bei jeder späteren Eingabe. Bei Dispensatio würde ich die Übersicht bewusst einfach starten und erst nach einigen Wochen entscheiden, welche Aufteilung tatsächlich Erkenntnisse bringt.
Die aktuelle Version ist 1.3.2. Das ist für mich ein Hinweis, bei der Nutzung aufmerksam zu bleiben und nach Aktualisierungen auf Veränderungen in Bedienung oder Darstellung zu achten. Gerade bei einem persönlichen Haushaltsbuch können kleine Änderungen an Eingabefeldern oder Auswertungen den täglichen Ablauf beeinflussen. Ich würde wichtige Monatswerte deshalb nicht ausschließlich in einer einzigen Anwendung aufbewahren, sondern bei Bedarf zusätzlich eine eigene Notiz oder einen exportierten Überblick anlegen, sofern die jeweilige Funktion angeboten wird.
Auch die kostenpflichtigen Optionen verdienen einen bewussten Blick. Die App kann kostenlos installiert werden, während Käufe über Google Play zwischen 1,99 € und 39,99 € kosten können. Für mich bedeutet das: Vor einer Zahlung sollte ich prüfen, welche konkrete Erweiterung ich brauche und ob sie meinen täglichen Ablauf wirklich verbessert. Wer nur ein einfaches Haushaltsbuch führen möchte, sollte nicht automatisch jede Zusatzoption aktivieren. Ein einmaliger kleiner Kauf und ein umfangreicherer Betrag haben für das persönliche Budget eine sehr unterschiedliche Bedeutung.
Sensible Finanzmomente im Alltag
Die kritischsten Momente entstehen nicht unbedingt beim ersten Einrichten, sondern bei der Routine. Wenn ich eine Ausgabe schnell zwischen Tür und Angel eintrage, kann ein ungenauer Betrag oder eine falsche Kategorie später die gesamte Monatsauswertung verfälschen. Ich würde deshalb eine feste Mini-Routine verwenden: Betrag prüfen, Kategorie auswählen, kurze Notiz ergänzen und anschließend kontrollieren, ob die Buchung wirklich im richtigen Zeitraum gelandet ist.
Besonders wichtig ist der Umgang mit unregelmäßigen Kosten. Versicherungen, Reparaturen, Geschenke oder jährliche Beiträge tauchen nicht jeden Monat auf, gehören aber trotzdem in eine realistische Haushaltsplanung. Ich würde solche Ausgaben auf den Monat herunterbrechen, in dem ich sie voraussichtlich brauche, statt sie nur dann zu berücksichtigen, wenn die Rechnung bereits da ist. So wird aus dem Haushaltsbuch nicht bloß ein Rückblick, sondern ein Werkzeug für die nächste Entscheidung.
Ein weiterer sensibler Punkt sind Rückerstattungen und geteilte Ausgaben. Wenn ich etwas für eine andere Person bezahle und später Geld zurückbekomme, sollte ich diese beiden Vorgänge gedanklich trennen. Andernfalls sieht mein Monatsverbrauch größer aus, als er tatsächlich war. Dasselbe gilt für Umbuchungen zwischen eigenen Töpfen: Eine Verschiebung ist nicht automatisch ein neuer Konsum. Wer solche Fälle sauber unterscheidet, erhält aus den eigenen Einträgen deutlich mehr Nutzen.
Ich würde außerdem nicht jede Ausgabe sofort als persönliches Fehlverhalten bewerten. Ein Haushaltsbuch soll Klarheit schaffen, aber kein schlechtes Gewissen erzeugen. Wenn die Zahlen zeigen, dass ein bestimmter Bereich regelmäßig zu teuer wird, ist die bessere Frage: Ist das Budget unrealistisch, oder muss ich meine Gewohnheit ändern? Diese Unterscheidung verhindert, dass ich nach einem schwierigen Monat frustriert aufgebe.
Datensensible Nutzung ohne falsche Annahmen
Bei einer Finanzanwendung sollte ich nur Informationen eintragen, die für meinen Zweck wirklich nötig sind. Ich würde keine zusätzlichen persönlichen Details in Notizfeldern speichern, wenn eine kurze neutrale Bezeichnung genügt. Für eine Ausgabe reicht oft „Drogerie“ oder „Reparatur“, statt private Einzelheiten zu dokumentieren. Je weniger sensible Kontextinformationen ich hinterlege, desto kleiner bleibt auch das Risiko, dass ein späterer Einblick in die App mehr über meinen Alltag verrät als beabsichtigt.
Ebenso wichtig ist die Frage, wer mein Gerät nutzt. Auf einem gemeinsam verwendeten Smartphone kann ein Haushaltsbuch sehr persönliche Angaben sichtbar machen. Ich würde daher die Gerätesperre ernst nehmen und die App nicht offen liegen lassen, wenn andere Personen Zugriff auf das Telefon haben. Das ist keine spezielle Behauptung über Dispensatio, sondern eine vernünftige Vorsichtsmaßnahme für jede Anwendung, in der ich Einkommen und Ausgaben festhalte.
Bei Berechtigungen und Datenpraktiken sollte ich mich an den sichtbaren Hinweisen der jeweiligen Installations- und App-Einstellungen orientieren, statt aus dem Zweck der Anwendung automatisch auf bestimmte Zugriffe zu schließen. Der Finanzbereich lädt schnell zu Vermutungen ein, etwa ob Kontodaten importiert werden oder ob eine Anmeldung erforderlich ist. Solche Annahmen würde ich nicht ungeprüft treffen. Ich würde beim Einrichten genau lesen, welche Auswahlmöglichkeiten angezeigt werden, und nur die Angaben machen, die für meinen gewünschten Arbeitsablauf erforderlich sind.
Das stärkt auch die eigene Entscheidungshoheit. Wenn eine Anwendung eine Option anbietet, die ich nicht brauche, muss ich sie nicht aktivieren. Wenn ein Kauf vorgeschlagen wird, kann ich zunächst mit der kostenlosen Nutzung prüfen, ob die grundlegende Arbeitsweise zu mir passt. Und wenn ich meine Finanzdaten nicht mehr in der App führen möchte, sollte ich vorher überlegen, wie ich die für mich wichtigen Monatsübersichten sichere. Ein geordneter Wechsel ist besser, als die Anwendung spontan zu löschen und anschließend den Überblick zu verlieren.
Wo Dispensatio anderen Lösungen überlegen sein kann
Im Vergleich zu einem Papier-Haushaltsbuch liegt der praktische Vorteil klar in der ständigen Verfügbarkeit auf dem Smartphone. Ich muss keinen Block dabeihaben und kann eine Ausgabe näher am tatsächlichen Zeitpunkt festhalten. Gleichzeitig ist Papier in einem Punkt angenehmer: Es zwingt mich nicht zu einer bestimmten Bedienlogik und funktioniert unabhängig von App-Versionen oder Gerätezustand. Wer gerne handschriftlich plant, wird durch die digitale Form nicht automatisch disziplinierter.
Gegenüber einer Tabellenkalkulation kann Dispensatio für Einsteiger zugänglicher sein, weil ich nicht erst Formeln, Spalten und Monatsblätter entwerfen muss. Eine Tabelle bietet dafür oft mehr Freiheit bei Sonderfällen, gemeinsamen Budgets oder eigenen Auswertungen. Wenn ich sehr genaue Modelle mit mehreren Szenarien bauen möchte, ist eine Tabellenlösung wahrscheinlich flexibler. Wenn ich dagegen regelmäßig kleine Beträge erfassen und nicht an der Struktur basteln möchte, wirkt eine spezialisierte App praktischer.
Banking-Apps sind wiederum bequemer, wenn es um den Blick auf aktuelle Kontostände und einzelne Kontobewegungen geht. Sie ersetzen aber nicht unbedingt ein bewusst geplantes Haushaltsbuch. Ein Kontoumsatz zeigt, dass Geld geflossen ist; er erklärt nicht automatisch, ob die Ausgabe in mein persönliches Budget passt oder ob sie Teil einer gemeinsamen Rechnung war. Dispensatio kann gerade dort sinnvoller sein, wo ich meine eigene Sicht auf das Geld aufbauen möchte. Wer jedoch automatische Synchronisation erwartet, sollte vor dem Wechsel genau prüfen, ob die angebotene Arbeitsweise diese Erwartung erfüllt.
Praktische Methode für die ersten Wochen
Ich würde nicht versuchen, am ersten Tag die komplette finanzielle Vergangenheit nachzubilden. Besser ist ein sauberer Start mit dem aktuellen Monat. Zuerst erfasse ich die regelmäßigen Einnahmen und festen Verpflichtungen. Danach lege ich realistische Grenzen für die variablen Bereiche fest. Erst im dritten Schritt kommen Sparziele oder Rücklagen hinzu. Diese Reihenfolge verhindert, dass ein Wunschbetrag für das Sparen die unvermeidbaren Kosten überdeckt.
Nach der ersten Woche würde ich nicht sofort große Änderungen vornehmen. Einzelne Tage können ungewöhnlich sein. Aussagekräftiger ist, ob sich ein Muster wiederholt. Wenn ich beispielsweise mehrfach kleine spontane Ausgaben sehe, kann ich einen eigenen Beobachtungsbereich dafür anlegen. Der Zweck ist nicht, jede Zahlung zu verbieten, sondern ihre Summe sichtbar zu machen. Genau solche kleinen Muster sind für mich ein stärkerer Grund, ein Haushaltsbuch zu verwenden, als eine einmalige Monatsabrechnung.
Ein hilfreicher Test ist außerdem, das Budget einmal unter einer unerwarteten Belastung zu betrachten. Ich kann gedanklich eine Reparatur oder eine höhere Rechnung einplanen und prüfen, welcher Bereich zuerst angepasst werden müsste. Dadurch erkenne ich, ob mein Plan tatsächlich belastbar ist oder nur für einen perfekten Monat funktioniert. Diese Art von Szenario lässt sich auch ohne komplizierte Finanzanalyse durchführen, solange die eigenen Kategorien verständlich angelegt sind.
Wer regelmäßig vergisst, Einträge zu machen, sollte die Hürde senken. Eine kurze tägliche Erfassung ist sinnvoller als eine überambitionierte Wochenabrechnung, die ständig aufgeschoben wird. Ich würde mir eine feste Gelegenheit suchen, etwa nach dem Abendessen, und nur die seit dem letzten Eintrag entstandenen Ausgaben bearbeiten. Nach einiger Zeit wird daraus eher eine Gewohnheit als eine zusätzliche Aufgabe.
Für wen die App nicht die beste Wahl ist
Ich würde Dispensatio nicht als erste Wahl empfehlen, wenn ich eine vollständige Bankzentrale mit automatischem Kontenabgleich, Anlageübersichten oder umfangreichen Gemeinschaftsfunktionen suche. Auch Menschen, die ihre Finanzen ausschließlich über automatische Prozesse verwalten möchten, könnten den manuellen Charakter als lästig empfinden. Ein Haushaltsbuch funktioniert nur mit regelmäßiger Pflege; keine App kann fehlende Eingaben zuverlässig durch gute Absichten ersetzen.
Auch bei sehr komplexen Finanzen kann eine Tabelle oder professionelle Finanzsoftware geeigneter sein. Mehrere Währungen, umfangreiche geschäftliche Buchungen, detaillierte Steuerunterlagen oder ausgefeilte Prognosen verlangen oft Strukturen, die über einen persönlichen Budgetplan hinausgehen. Dispensatio erscheint mir stärker für den privaten Alltag als für eine vollständige Buchhaltung.
Wer dagegen eine einfache, bewusste Übersicht sucht und bereit ist, die eigenen Ausgaben selbst einzutragen, bekommt einen nachvollziehbaren Einstieg. Die kostenlose Basis senkt die Schwelle zum Ausprobieren. Die Möglichkeit zusätzlicher Käufe sollte ich trotzdem als Entscheidungspunkt betrachten und nicht als selbstverständlichen Teil des Grundumfangs.
Mein vorsichtiges Urteil
Nach meiner Einschätzung ist Dispensatio - Haushaltsbuch eine interessante Option für Android-Nutzer, die ihre Haushaltsplanung selbst in die Hand nehmen möchten. Die App passt besonders zu einer ruhigen, manuellen Arbeitsweise: eintragen, sortieren, prüfen und aus den eigenen Gewohnheiten Konsequenzen ziehen. Ihr Wert entsteht weniger durch spektakuläre Automatisierung als durch die Regelmäßigkeit, mit der ich mich mit meinem Geld beschäftige.
Ich würde sie mit kleinen Erwartungen testen, die eigenen Kategorien zunächst übersichtlich halten und vor jedem kostenpflichtigen Schritt genau prüfen, welchen konkreten Nutzen ich davon habe. Gleichzeitig würde ich sensible Notizen sparsam formulieren, den Geräteschutz beachten und die sichtbaren Einstellungen zu Berechtigungen, Kontrollen und persönlichen Daten aufmerksam durchgehen. Die wichtigste Stärke ist für mich die bewusste Kontrolle über die eigene Budgetplanung – vorausgesetzt, ich akzeptiere den Aufwand der eigenen Pflege.
Die aktuelle Version 1.3.2, die Bewertung von 3,9 und die Reichweite von über 10.000 Installationen zeichnen kein Bild eines unumstrittenen Marktführers, aber sie machen die App auch nicht uninteressant. Für einen überschaubaren privaten Haushalt kann sie genau die nötige Struktur liefern. Wer hingegen automatische Bankdaten, tiefgehende Finanzanalysen oder ein gemeinsames System für sehr komplexe Geldflüsse erwartet, sollte eher nach einer darauf spezialisierten Lösung suchen. Für mich bleibt Dispensatio damit ein brauchbares Haushaltsbuch für Menschen, die ihre Finanzentscheidungen lieber nachvollziehen als vollständig auslagern.
Häufig gestellte Fragen zu Dispensatio - Haushaltsbuch
01Was ist Dispensatio – Haushaltsbuch und für wen eignet sich die App?
Dispensatio – Haushaltsbuch ist eine App zur Erfassung und Verwaltung persönlicher Einnahmen und Ausgaben. Sie eignet sich besonders für Nutzer, die ihre täglichen Kosten übersichtlich dokumentieren, Budgets besser planen und finanzielle Gewohnheiten erkennen möchten. Auch Familien oder Paare können von der strukturierten Darstellung profitieren, sofern sie ihre Haushaltsausgaben regelmäßig und gemeinsam organisieren.
02Welche Funktionen bietet Dispensatio – Haushaltsbuch für die Finanzplanung?
Die App konzentriert sich vor allem darauf, Einnahmen und Ausgaben übersichtlich festzuhalten und nach Kategorien zu ordnen. Dadurch lassen sich wiederkehrende Kosten, spontane Einkäufe und verfügbare Beträge besser nachvollziehen. Je nach verwendeter Version können zusätzlich Übersichten, Auswertungen oder Budgetfunktionen verfügbar sein. Vor dem Download sollte man prüfen, welche Funktionen aktuell enthalten sind.
03Ist Dispensatio – Haushaltsbuch einfach zu bedienen, auch für Anfänger?
Die Anwendung ist grundsätzlich für eine unkomplizierte tägliche Nutzung ausgelegt. Neue Buchungen lassen sich typischerweise schnell eintragen, indem Betrag, Kategorie und gegebenenfalls eine Notiz angegeben werden. Anfänger sollten sich dennoch kurz mit der Menüführung und den Kategorien vertraut machen. Wer seine Ausgaben konsequent direkt nach dem Einkauf erfasst, erhält besonders schnell einen aussagekräftigen Überblick.
04Werden meine Finanzdaten bei Dispensatio – Haushaltsbuch geschützt?
Bei einer Haushaltsbuch-App ist der Umgang mit persönlichen Finanzdaten besonders wichtig. Vor der Nutzung sollten Sie die Datenschutzerklärung und die im App Store oder bei Google Play angegebenen Berechtigungen sorgfältig lesen. Prüfen Sie außerdem, ob Daten lokal auf dem Gerät gespeichert oder mit einem Konto beziehungsweise einem Cloud-Dienst synchronisiert werden. Verwenden Sie nach Möglichkeit eine Gerätesperre.
05Ist Dispensatio – Haushaltsbuch kostenlos und gibt es Einschränkungen?
Ob Dispensatio – Haushaltsbuch vollständig kostenlos ist, Werbung enthält oder optionale kostenpflichtige Funktionen anbietet, kann von der jeweiligen Plattform und der aktuellen Version abhängen. Vor der Installation empfiehlt es sich, die Angaben im Google Play Store oder App Store zu kontrollieren. Achten Sie insbesondere auf In-App-Käufe, Abonnements und mögliche Einschränkungen bei Kategorien, Auswertungen oder Datensicherung.
Vorteile
- Übersichtliche Kategorien erleichtern die Zuordnung täglicher Ausgaben.
- Wiederkehrende Zahlungen lassen sich bequem im Budget berücksichtigen.
- Die App unterstützt eine schnelle Erfassung kleiner Barzahlungen.
- Monatliche Auswertungen helfen
- finanzielle Gewohnheiten zu erkennen.
- Geeignet für Nutzer
- die ein schlichtes Haushaltsbuch ohne Zusatzfunktionen suchen.
Nachteile
- Für gemeinsame Haushalte fehlen möglicherweise umfangreiche Mehrbenutzerfunktionen.
- Eine automatische Kontoanbindung ist nicht zwingend verfügbar.
- Bei vielen Buchungen können zusätzliche Filter und Suchoptionen fehlen.
- Der Funktionsumfang dürfte für professionelle Finanzplanung begrenzt sein.
- Regelmäßige Backups sollten geprüft werden
- bevor das Gerät gewechselt wird.

Dispensatio - Haushaltsbuch
Galerie